La facturation électronique devient obligatoire pour toutes les entreprises françaises, et 2027 est l'année où elle concernera directement votre façon de facturer. Artisan, commerçant, indépendant ou micro-entrepreneur : au 1er septembre 2027, vos factures à d'autres professionnels devront être émises au format électronique. Ce guide vous explique simplement ce qui change, ce qui ne change pas, et comment vous préparer sans y passer vos week-ends.
L'essentiel
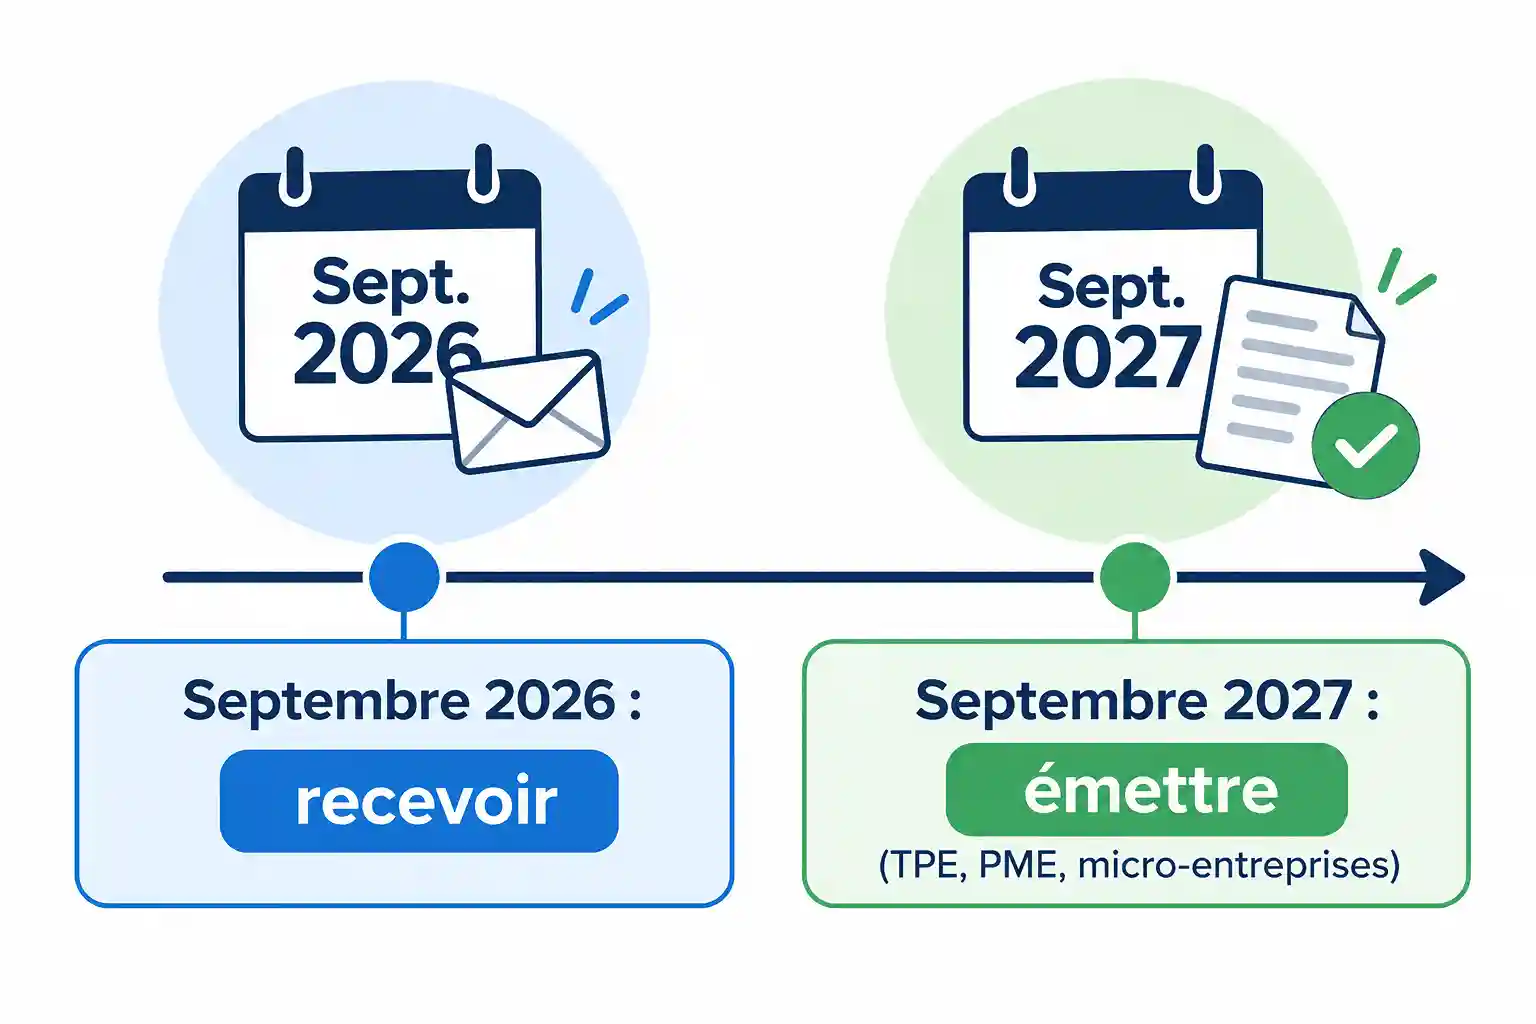
- Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques.
- Au 1er septembre 2027, les TPE, PME et micro-entreprises devront aussi les émettre.
- Une facture électronique n'est pas un PDF envoyé par e-mail : c'est un fichier structuré, transmis par une plateforme agréée.
- Quatre nouvelles mentions apparaissent sur les factures, dont le numéro SIREN de votre client.
- Le plus simple : utiliser dès maintenant un outil de facturation déjà relié à une plateforme agréée.
Facturation électronique 2027 : le calendrier en clair
La réforme se fait en deux temps. Le premier est déjà passé : depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA, quelle que soit leur taille, doivent être capables de recevoir des factures électroniques. Cela vaut aussi pour les micro-entrepreneurs, même s'ils ne facturent pas de TVA.
À la même date, les grandes entreprises et les entreprises de taille intermédiaire ont commencé à émettre leurs factures au format électronique. Si vous travaillez pour elles comme fournisseur, vous recevez peut-être déjà leurs factures autrement.
Le deuxième temps vous concerne directement : au 1er septembre 2027, les PME, les TPE et les micro-entreprises devront à leur tour émettre leurs factures électroniques. Il reste donc quelques mois, ce qui est confortable si l'on s'y prend maintenant, et serré si l'on attend l'été.
| Date | Recevoir des factures électroniques | Émettre des factures électroniques |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises | Grandes entreprises et ETI |
| 1er septembre 2027 | Toutes les entreprises | PME, TPE et micro-entreprises |
Qui est concerné par la réforme ?
La réforme vise les échanges entre entreprises établies en France et assujetties à la TVA. En pratique, presque tout le monde est concerné, y compris si vous bénéficiez de la franchise en base de TVA : vos factures continueront alors de porter la mention « TVA non applicable, article 293 B du CGI », mais elles devront circuler par le nouveau circuit.
Quelques exemples concrets :
- Un plombier qui facture une entreprise de gestion immobilière : facture électronique obligatoire en 2027.
- Une graphiste freelance qui travaille pour des agences : même chose.
- Une boulangère qui vend surtout à des particuliers : ses ventes au comptoir ne deviennent pas des factures électroniques, mais elle devra transmettre certaines données de ventes (on y revient plus bas). Et elle reçoit déjà les factures électroniques de ses fournisseurs.
Facture électronique : de quoi parle-t-on exactement ?
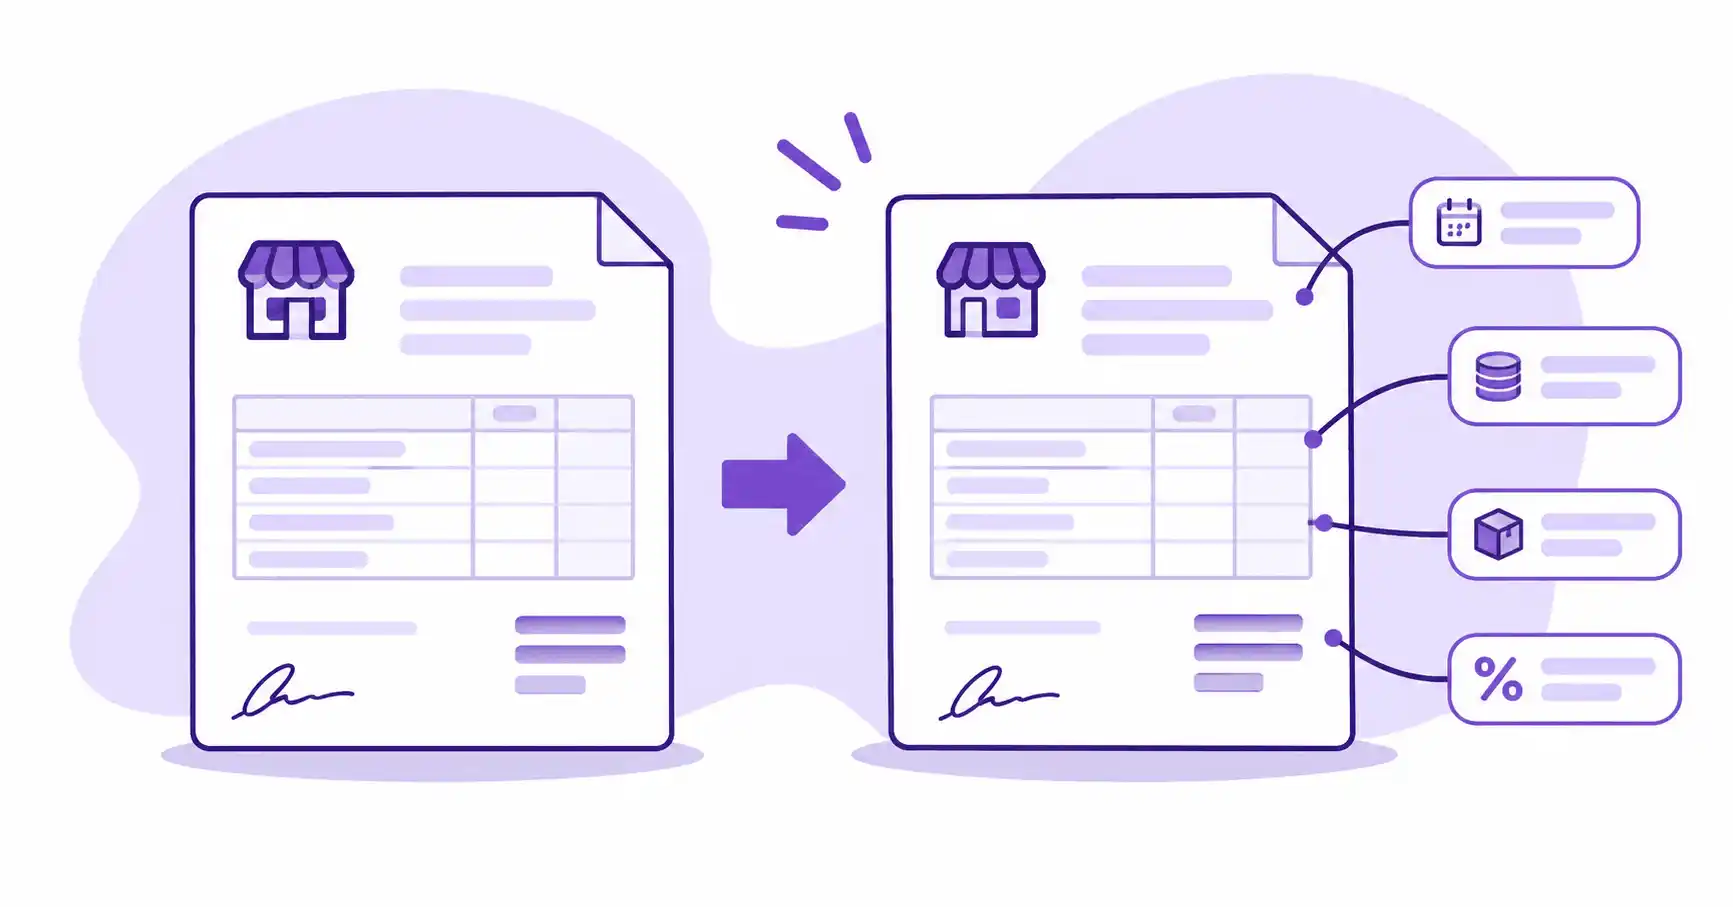
C'est le point qui crée le plus de confusion. Une facture électronique, au sens de la réforme, n'est pas un PDF que vous envoyez par e-mail. C'est un fichier dont les informations sont structurées, c'est-à-dire lisibles directement par un logiciel, sans ressaisie.
Trois formats de base sont acceptés : l'UBL et le CII, qui sont des fichiers de données, et le Factur-X, qui associe un PDF lisible par un humain à des données lisibles par une machine. Vous n'avez pas besoin de les maîtriser : c'est le rôle de votre logiciel de facturation de produire le bon format.
Pour aller plus loin sur cette différence, nous publions un article dédié la semaine prochaine : facture électronique ou facture PDF, ce qui change vraiment.
Le rôle des plateformes agréées
Les factures électroniques ne passent plus directement de vous à votre client. Elles transitent par une plateforme agréée (on disait auparavant « PDP »), c'est-à-dire un opérateur immatriculé par l'administration fiscale pour transmettre les factures et les données utiles à la TVA.
Chaque entreprise choisit sa plateforme. Un annuaire national permet ensuite de savoir à quelle plateforme envoyer une facture pour atteindre tel client, grâce à son numéro SIREN. C'est pour cela que le SIREN du client devient une mention indispensable.
Bonne nouvelle : vous n'avez pas à vous connecter vous-même à une plateforme technique. La plupart des logiciels de facturation s'y relient pour vous, et vous continuez à créer vos factures comme d'habitude.
Les nouvelles mentions à ajouter sur vos factures
Les mentions habituelles restent valables : numéro de facture, date, identité du vendeur et du client, détail des prestations, montants, TVA ou mention d'exonération, conditions de paiement. La réforme en ajoute quatre :
- le numéro SIREN de votre client ;
- la catégorie de l'opération : livraison de biens, prestation de services, ou les deux ;
- l'adresse de livraison, si elle est différente de l'adresse de facturation ;
- l'option pour le paiement de la TVA d'après les débits, si vous l'avez choisie.
Les sources officielles ne donnent pas toutes la même date d'entrée en vigueur pour chacune de ces mentions. Le plus simple est de les ajouter dès maintenant : elles ne vous coûtent rien et vous serez à jour quoi qu'il arrive. Nous détaillons toutes les mentions dans notre article sur les mentions obligatoires d'une facture, publié début décembre.
E-reporting : et les ventes aux particuliers ?
Les ventes aux particuliers ne passent pas par la facture électronique. En revanche, l'administration veut connaître les montants de ces opérations : c'est l'e-reporting, une transmission régulière de données de ventes (et, dans certains cas, de paiements), qui suit le même calendrier que la facturation électronique.
Pour un commerçant ou un artisan qui travaille beaucoup avec des particuliers, c'est le point à anticiper. Les modalités dépendent de votre régime de TVA : c'est typiquement une question à poser à votre expert-comptable, qui saura vous dire ce qui s'applique à votre cas.
Comment préparer votre entreprise en 5 étapes
Inutile de tout chambouler. Voici une méthode simple, à étaler sur quelques semaines.
- Faites l'inventaire de vos factures. Combien en émettez-vous par mois ? À des professionnels ou à des particuliers ? Cela vous dit si vous êtes surtout concerné par la facture électronique ou par l'e-reporting.
- Mettez à jour vos fiches clients. Récupérez le SIREN de chacun de vos clients professionnels. Le site de l'annuaire des entreprises permet de le trouver en quelques secondes.
- Vérifiez que vous recevez bien vos factures fournisseurs. C'est obligatoire depuis septembre 2026 : si ce n'est pas encore organisé, commencez par là.
- Choisissez un outil relié à une plateforme agréée. Si vous facturez encore avec un tableur ou un traitement de texte, c'est le bon moment pour changer.
- Testez avant l'échéance. Rien ne vous empêche d'émettre vos factures électroniques avant septembre 2027. Quelques mois de rodage valent mieux qu'une bascule dans l'urgence.
Un conseil d'ami : évitez de garder cette liste pour « quand j'aurai le temps ». Ce moment arrive rarement avant le 31 août.
Les erreurs à éviter
- Croire qu'un PDF par e-mail suffit. À partir de votre date d'obligation, ce ne sera plus une facture valable entre professionnels.
- Attendre le dernier moment. Changer d'outil, reprendre ses clients et ses habitudes demande un peu de temps.
- Oublier le SIREN des clients. Sans lui, la facture ne peut pas être acheminée.
- Négliger la réception. Elle est déjà obligatoire : vos fournisseurs qui émettent en électronique ont besoin que vous puissiez recevoir.
L'administration a indiqué qu'elle accompagnerait les entreprises pendant la phase de démarrage, en particulier celles qui sont engagées dans une démarche sérieuse de mise en conformité. Raison de plus pour commencer tôt.
Comment Jestion peut vous aider
Jestion, application de gestion et de facturation conçue en Bretagne, est déjà prête pour la facturation électronique. Vous créez vos factures comme d'habitude, Jestion génère le fichier électronique au format UBL et le transmet via SuperPDP, une plateforme agréée par l'administration. Les factures électroniques de vos fournisseurs arrivent directement dans votre espace, et vous suivez le statut de chaque facture : déposée, reçue, acceptée, payée. Vos devis et factures restent au même endroit, avec vos clients et vos relances. L'envoi électronique fonctionne avec des jetons, sans abonnement supplémentaire, et l'inscription est gratuite : vous pouvez tester Jestion avec vos vraies factures bien avant l'échéance.
Conclusion
La facturation électronique en 2027 n'a rien d'insurmontable pour une TPE : il s'agit surtout de bien choisir son outil et de prendre quelques mois d'avance. Commencez par vos fiches clients et votre réception de factures, puis passez à l'émission à votre rythme. Si ce guide vous a été utile, partagez-le avec un confrère ou une consœur qui se pose les mêmes questions.
Questions fréquentes
Quand la facturation électronique devient-elle obligatoire pour une TPE ?
La réception des factures électroniques est obligatoire pour toutes les entreprises depuis le 1er septembre 2026. L'émission devient obligatoire au 1er septembre 2027 pour les PME, les TPE et les micro-entreprises. Il est possible, et même conseillé, d'émettre ses factures électroniques avant cette date pour se roder.
Un micro-entrepreneur sans TVA est-il concerné ?
Oui. Les entreprises en franchise en base de TVA doivent recevoir les factures électroniques depuis septembre 2026 et les émettre à partir de septembre 2027 pour leurs clients professionnels. Leurs factures continuent de porter la mention d'exonération de TVA prévue par l'article 293 B du CGI.
Un PDF envoyé par e-mail est-il une facture électronique ?
Non. Une facture électronique est un fichier structuré (UBL, CII ou Factur-X) transmis par une plateforme agréée. Un simple PDF envoyé par e-mail ne répondra plus à l'obligation une fois que votre entreprise sera tenue d'émettre des factures électroniques, soit en septembre 2027 pour une TPE.
Dois-je choisir moi-même une plateforme agréée ?
Chaque entreprise doit passer par une plateforme agréée, mais vous n'avez pas à gérer la partie technique. Si votre logiciel de facturation est relié à une plateforme, il s'occupe de la transmission. C'est le cas de Jestion, qui s'appuie sur la plateforme agréée SuperPDP.