Chaque année à la même période, un nouvel avis apparaît dans l'espace professionnel des entreprises : celui de la CFE, la cotisation foncière des entreprises. Beaucoup d'indépendants la découvrent lors de leur deuxième année d'activité, souvent avec une question : « Mais qu'est-ce que c'est, et pourquoi moi ? » Ce guide répond à tout : à quoi sert la CFE, qui la paie, qui la gère, comment elle est calculée, quand et comment la payer, et dans quels cas vous pouvez en être exonéré.
L'essentiel
- La CFE est un impôt local dû par presque toutes les entreprises et tous les indépendants, micro-entrepreneurs compris, même sans local.
- L'année de création, vous ne payez pas de CFE. L'année suivante, la base est réduite de moitié.
- Si votre chiffre d'affaires de l'avant-dernière année n'a pas dépassé 5 000 €, vous êtes exonéré.
- Les avis 2026 sont en ligne depuis le 2 novembre 2026 dans votre espace professionnel. Aucun avis n'arrive par la poste.
- Le paiement doit être fait en ligne, au plus tard le 15 décembre 2026.
La CFE, qu'est-ce que c'est ?
La cotisation foncière des entreprises est un impôt local. Elle a remplacé l'ancienne taxe professionnelle en 2010. Avec la CVAE (cotisation sur la valeur ajoutée des entreprises, qui ne concerne que les entreprises dont le chiffre d'affaires dépasse 500 000 €), elle forme ce qu'on appelle la contribution économique territoriale, ou CET.
Le principe est simple : une entreprise qui exerce sur un territoire profite de ses routes, de ses équipements et de ses services. La CFE est sa participation au financement de la commune ou de l'intercommunalité où elle est installée. C'est un peu la « taxe foncière » de l'activité professionnelle.
Elle est due chaque année, que l'entreprise soit rentable ou non. C'est souvent ce point qui surprend les jeunes entreprises : la CFE ne dépend pas du bénéfice.
Qui gère la CFE ?
Trois acteurs se partagent les rôles :
- La commune ou l'intercommunalité (EPCI) vote le taux de la CFE et fixe la base minimum applicable sur son territoire. C'est aussi elle qui peut décider de certaines exonérations, par exemple dans des zones à redynamiser. Le produit de la CFE lui revient.
- L'administration fiscale (DGFiP) calcule l'impôt, met l'avis à disposition et encaisse le paiement. Votre interlocuteur est le service des impôts des entreprises (SIE) dont vous dépendez.
- Vous, qui déclarez votre activité à la création, signalez les changements et payez l'avis dans les délais.
Le montant final comprend aussi une taxe additionnelle au profit des chambres de commerce et d'industrie, ainsi que des frais de gestion de l'État, de 1 %. Tout figure sur le même avis.
Qui doit payer la CFE ?
La CFE concerne toute entreprise ou personne qui exerce en France, de façon habituelle, une activité professionnelle non salariée. Le statut ne compte pas : société, entreprise individuelle ou micro-entreprise, tout le monde est concerné.
Quelques précisions utiles :
- Vous travaillez chez vous ou chez vos clients ? Vous êtes concerné aussi. Sans local, la CFE est calculée sur une base minimum (voir plus bas).
- Location meublée : elle est soumise à la CFE quand les recettes dépassent 5 000 € par an, sauf si le logement fait partie de votre résidence principale.
- Location nue : elle n'est concernée qu'à partir de 100 000 € de recettes, et la location nue à usage d'habitation en est exclue.
- Plusieurs établissements : chaque établissement est imposé dans sa commune ; la cotisation minimum, elle, est due au lieu de l'établissement principal.
Comment la CFE est-elle calculée ?
Le calcul repose sur deux éléments : une base et un taux.
Si vous avez un local
La base est la valeur locative des biens soumis à la taxe foncière que vous avez utilisés pour votre activité deux ans plus tôt. Pour la CFE 2026, on regarde donc les locaux utilisés en 2024. La valeur locative correspond, en simplifiant, au loyer théorique que le bien pourrait rapporter. On applique ensuite à cette base le taux voté par la commune.
Si vous n'avez pas de local, ou un tout petit
Quand la valeur locative est très faible, ou nulle parce que vous travaillez à domicile, l'administration applique une base minimum. Chaque commune la fixe à l'intérieur d'une fourchette qui dépend de votre chiffre d'affaires hors taxes de l'avant-dernière année.
| Chiffre d'affaires HT de l'année N-2 | Base minimum fixée par la commune (CFE 2026) |
|---|---|
| Jusqu'à 5 000 € | Exonération |
| De 5 001 € à 10 000 € | Entre 250 € et 597 € |
| De 10 001 € à 32 600 € | Entre 250 € et 1 194 € |
| De 32 601 € à 100 000 € | Entre 250 € et 2 509 € |
| De 100 001 € à 250 000 € | Entre 250 € et 4 183 € |
| De 250 001 € à 500 000 € | Entre 250 € et 5 974 € |
| À partir de 500 001 € | Entre 250 € et 7 769 € |
Attention, ces montants sont des bases, pas ce que vous payez. Le montant de la cotisation est la base multipliée par le taux de la commune. Un exemple purement illustratif : avec une base minimum de 1 000 € et un taux communal de 25 %, la cotisation serait d'environ 250 €, auxquels s'ajoutent la taxe additionnelle et les frais de gestion. C'est pourquoi deux indépendants au même chiffre d'affaires peuvent payer des montants très différents selon leur commune.
Les réductions de base
Certaines situations réduisent la base. La plus connue concerne les artisans qui emploient au plus trois salariés, lorsque leur travail représente l'essentiel de leur chiffre d'affaires : la base est réduite de 75 % avec un salarié, de 50 % avec deux et de 25 % avec trois. D'autres réductions existent pour les activités saisonnières ou certaines installations spécifiques.
Les exonérations de CFE
Bonne nouvelle : les cas d'exonération sont nombreux. Il en existe trois grandes familles.
1. L'année de création
L'année où vous créez votre entreprise, vous ne payez pas de CFE, quelle que soit la date de création. L'année suivante, la base est réduite de moitié. La CFE « complète » n'arrive donc qu'à partir de la troisième année civile. Pour en bénéficier, déposez la déclaration initiale (formulaire 1447-C-SD) auprès de votre SIE au plus tard le 31 décembre de l'année de création.
2. Le petit chiffre d'affaires
Si votre chiffre d'affaires ou vos recettes de l'avant-dernière année n'ont pas dépassé 5 000 €, vous êtes exonéré. Si l'entreprise a été créée en cours d'année, ce montant est ramené à douze mois. C'est un cas fréquent pour les micro-entrepreneurs qui démarrent doucement, ou qui exercent en complément d'un emploi.
3. Les activités exonérées de plein droit
Certaines professions sont exonérées de façon permanente, sous conditions. Parmi elles :
- les artisans qui travaillent seuls, ou avec des apprentis, et dont l'activité est principalement manuelle ;
- les chauffeurs de taxi et ambulanciers propriétaires d'un ou deux véhicules ;
- les vendeurs à domicile indépendants sous un certain niveau de rémunération ;
- les artistes (peintres, sculpteurs, graveurs, dessinateurs), les photographes auteurs, les auteurs, compositeurs et traducteurs rémunérés en droits d'auteur ;
- les professeurs de lettres, de sciences ou d'arts d'agrément qui enseignent à domicile ou dans un local sans enseigne ;
- les sages-femmes et garde-malades ;
- les sportifs pour la seule pratique de leur sport ;
- les exploitants agricoles et certains pêcheurs ;
- les particuliers qui louent une partie de leur habitation personnelle, ainsi que, sous conditions, les chambres d'hôtes et les meublés de tourisme classés.
Chaque cas a ses conditions précises : la liste complète est sur le site officiel Entreprendre (service-public), en lien en fin d'article.
4. Les exonérations décidées localement
Les communes et intercommunalités peuvent voter des exonérations temporaires : entreprises implantées dans certaines zones rurales ou quartiers prioritaires, création ou extension d'établissement, librairies indépendantes, cabinets médicaux dans les communes de moins de 2 000 habitants, jeunes entreprises innovantes… Elles ne s'appliquent pas toutes seules : il faut en faire la demande, en général avec le formulaire 1447-M-SD.
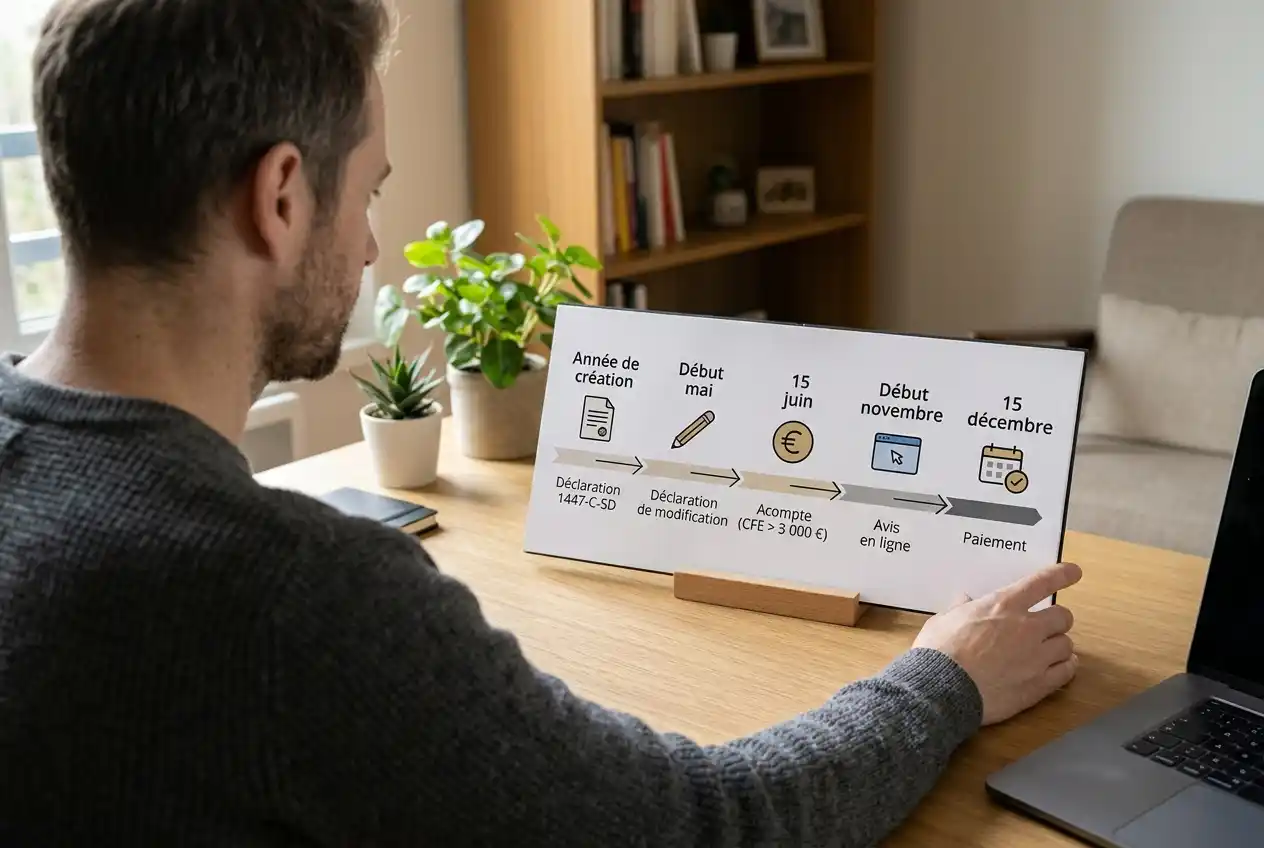
Le calendrier de la CFE
| Quand ? | Quoi ? |
|---|---|
| Au plus tard le 31 décembre de l'année de création | Déclaration initiale 1447-C-SD |
| Début mai | Déclaration de modification 1447-M-SD, si votre situation a changé ou pour demander une exonération |
| Mi-juin | Acompte de 50 %, seulement si votre CFE de l'année précédente dépassait 3 000 € |
| Début novembre | Mise en ligne de l'avis dans l'espace professionnel (le 2 novembre en 2026) |
| 30 novembre | Dernier jour pour adhérer au prélèvement à l'échéance |
| 15 décembre | Date limite de paiement (le 15 décembre 2026 inclus cette année) |
La déclaration de modification ne se fait pas chaque année : seulement si quelque chose change (surface, nouveau local, cessation…) ou si vous demandez une exonération.
Comment consulter et payer votre avis de CFE
Étape 1 : votre espace professionnel
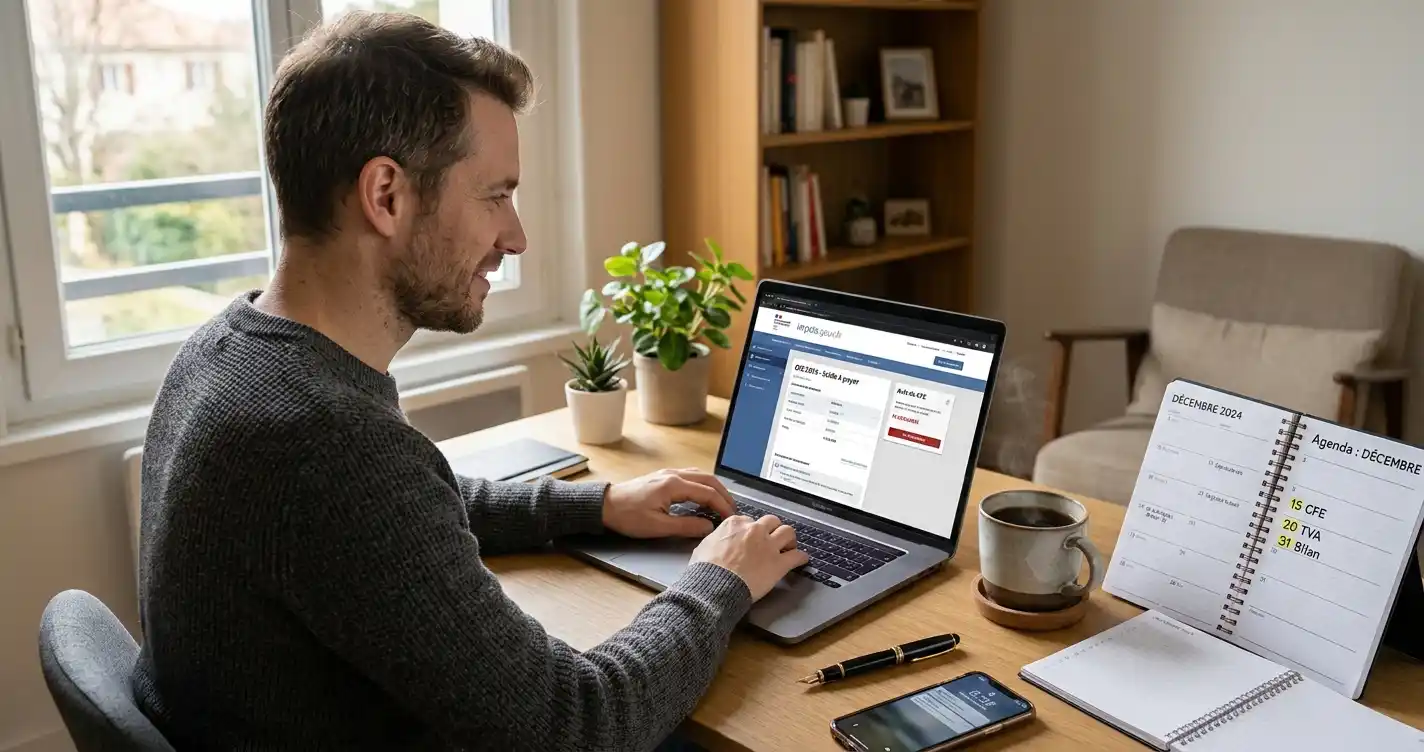
L'avis de CFE n'est plus envoyé par la poste. Il se consulte uniquement dans votre espace professionnel sur impots.gouv.fr, rubrique « Consulter », puis « Avis CFE ». Pour y accéder, connectez-vous à votre espace professionnel. Pas encore d'espace ? Créez votre espace professionnel avec votre numéro SIREN. En création simplifiée, un code d'activation vous est envoyé par courrier : n'attendez pas la dernière semaine.
Étape 2 : choisir votre mode de paiement
Le paiement doit obligatoirement se faire de façon dématérialisée, sur le service de paiement de l'impôt : vous pouvez y payer en ligne, ou adhérer à un contrat de prélèvement automatique (mensuel ou à l'échéance) et le modifier. Trois possibilités :
- Le paiement direct en ligne : depuis votre espace professionnel, le bouton « Payer », jusqu'au 15 décembre 2026 inclus. Le compte bancaire doit être enregistré dans l'espace au préalable.
- Le prélèvement à l'échéance : le montant est prélevé quelques jours après le 15 décembre. L'adhésion est possible jusqu'au 30 novembre 2026.
- Le prélèvement mensuel : votre CFE est étalée en dix prélèvements, de janvier à octobre. C'est une option à choisir pour l'année suivante, au plus tard le 30 juin (ou le 15 juin si votre CFE dépasse 3 000 €). Idéal pour lisser la trésorerie.
Un paiement en retard entraîne une majoration de 5 %. Avec le prélèvement, plus de risque d'oubli.
Étape 3 : vérifier l'avis
Prenez cinq minutes pour relire l'avis : adresse de l'établissement, chiffre d'affaires de référence, exonération attendue. Si quelque chose vous semble anormal, par exemple une exonération de création non appliquée, contactez votre SIE via la messagerie sécurisée de votre espace professionnel. En cas d'avis élevé au regard de votre activité, parlez-en à votre expert-comptable : des dispositifs de plafonnement existent pour certaines entreprises.
Le cas des micro-entrepreneurs
Les micro-entrepreneurs paient la CFE comme les autres entreprises. Elle n'est pas comprise dans les cotisations versées à l'Urssaf : c'est une ligne à prévoir en plus. En résumé :
- pas de CFE l'année de création ;
- une base réduite de moitié l'année suivante ;
- une exonération si le chiffre d'affaires de l'avant-dernière année n'a pas dépassé 5 000 € ;
- sans local, une cotisation calculée sur la base minimum de la commune où vous êtes domicilié.
Le bon réflexe : mettre de côté une petite somme chaque mois dès la deuxième année, ou opter pour la mensualisation. Notre guide pour choisir un logiciel de facturation quand on est micro-entrepreneur vous aide aussi à garder vos chiffres à jour.
Anticiper la CFE pour ne plus être surpris
La CFE n'est pas une mauvaise surprise quand on la connaît. Trois habitudes suffisent :
- Noter les dates dans votre agenda : 30 novembre pour le prélèvement, 15 décembre pour le paiement.
- Garder votre espace professionnel à portée de clic, avec le compte bancaire déjà enregistré.
- Suivre votre chiffre d'affaires : c'est lui qui détermine votre base minimum deux ans plus tard, et votre éventuelle exonération sous 5 000 €.
Ce sont de petites choses, mais elles enlèvent beaucoup de charge mentale. Pour aller plus loin, voici nos conseils pour gagner du temps sur la gestion de votre entreprise.
Comment Jestion peut vous aider
Jestion ne paie pas la CFE à votre place (on aurait bien aimé), mais il rend tout ce qui l'entoure plus simple. Les liens utiles rangent votre espace professionnel des impôts, l'Urssaf et votre banque au même endroit, ouverts en un clic. Le tableau de bord vous montre votre chiffre d'affaires dès l'ouverture, pour savoir où vous en êtes par rapport au seuil de 5 000 € ou à votre tranche. Et l'export de vos factures facilite le travail avec votre expert-comptable. Jestion est une application bretonne, et l'inscription est gratuite : créez votre compte pour aborder vos échéances l'esprit tranquille.
Conclusion
La CFE est un impôt local dû par presque toutes les entreprises, calculé sur vos locaux ou sur une base minimum, avec de nombreuses exonérations : année de création, petit chiffre d'affaires, certaines professions. Cette année, l'avis 2026 est à régler en ligne au plus tard le 15 décembre. Si un indépendant de votre entourage découvre sa première CFE, partagez-lui ce guide : il lui fera gagner un bon moment.
Questions fréquentes
Quand faut-il payer la CFE 2026 ?
Le paiement doit être validé au plus tard le 15 décembre 2026 inclus, en ligne depuis votre espace professionnel sur impots.gouv.fr. Si vous avez adhéré au prélèvement à l'échéance, avant le 30 novembre, le montant est prélevé automatiquement quelques jours après cette date limite.
Un micro-entrepreneur doit-il payer la CFE ?
Oui, en principe. Il n'en paie pas l'année de création et bénéficie d'une base réduite de moitié l'année suivante. Il est exonéré si son chiffre d'affaires de l'avant-dernière année n'a pas dépassé 5 000 €, ou si son activité fait partie des activités exonérées, comme certains artisans ou artistes-auteurs.
Je travaille à domicile, pourquoi dois-je payer la CFE ?
La CFE est due par toute personne qui exerce une activité professionnelle non salariée, avec ou sans local. Sans local professionnel, elle est calculée sur une base minimum fixée par votre commune, selon votre chiffre d'affaires de l'avant-dernière année, puis multipliée par le taux communal.
Où trouver mon avis de CFE ?
L'avis n'est plus envoyé par courrier. Il est disponible uniquement dans votre espace professionnel sur impots.gouv.fr, dans la rubrique « Consulter », puis « Avis CFE ». Les avis 2026 y sont en ligne depuis le 2 novembre 2026. Si vous n'avez pas encore d'espace, créez-le sans attendre avec votre SIREN.
Peut-on payer la CFE en plusieurs fois ?
Oui, grâce au prélèvement mensuel : votre CFE est alors répartie en dix prélèvements, de janvier à octobre. Cette option se choisit pour l'année suivante, au plus tard le 30 juin, ou le 15 juin si votre CFE dépasse 3 000 €. Elle aide à lisser votre trésorerie.